金融服务与金融知识流程外包 深度融合、核心价值及未来趋势
随着金融行业专业化分工的不断深化与数字化转型的加速,金融服务与金融知识流程外包(Financial Knowledge Process Outsourcing,简称金融KPO)的融合日益紧密。这一模式不仅帮助金融机构降本增效,更成为其获取专业智力支持、提升核心竞争力的重要战略选择。本文将从概念、动因、主要领域、风险挑战及未来趋势等维度展开分析。
一、概念界定:从BPO到KPO的跃迁
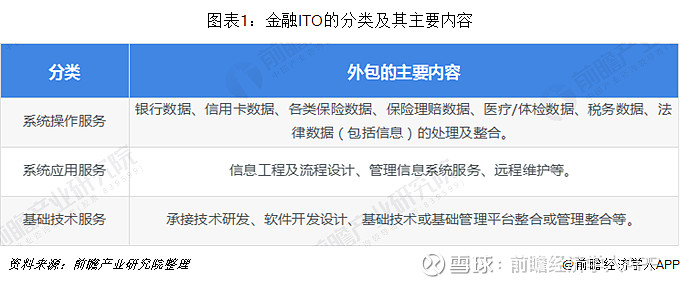
传统金融服务外包多聚焦于业务流程外包(BPO),如数据录入、账单处理、呼叫中心等标准化、重复性操作。而金融KPO则处于外包价值链的高端,强调对金融专业知识和分析能力的深度整合,涉及诸如投资研究、风险管理建模、信用评级分析、衍生品定价、合规与反洗钱分析等高智力附加值活动。简言之,金融KPO外包的是“洞见”与“判断”,而非简单的“操作”。
二、驱动因素:为何金融机构青睐KPO
- 成本结构优化:通过将高技能但非核心的分析工作转移至成本更优的专业机构或地区(如印度、菲律宾、东欧等),可在不显著降低质量的前提下压缩运营成本。
- 聚焦核心业务:银行、保险、资产管理公司可将有限资源集中于产品创新、客户关系与战略决策,将后台智力支持交由外部专家。
- 获取稀缺人才:在量化分析、数据分析、监管科技等领域,内部招聘与培养周期长,KPO服务商往往拥有规模化、多语种的专家池。
- 提升敏捷性与弹性:面对市场波动或监管变化,KPO可按需伸缩团队规模,支持高峰期分析任务。
三、金融KPO的主要领域及实务场景
• 投资研究与数据分析:为对冲基金、资管公司提供股票研究、宏观策略、ESG数据梳理与量化回测。
• 风险与合规:信用风险建模、市场风险计量、反洗钱(AML)交易监控与客户尽职调查(CDD)。
• 金融科技与建模:开发风险价值(VaR)模型、资产定价模型、机器学习反欺诈算法。
• 保险精算与理赔分析:辅助定价、准备金评估、理赔欺诈识别。
• 监管报告与财务分析:协助完成巴塞尔协议、IFRS 9、偿付能力II等合规报告的数据处理与分析。
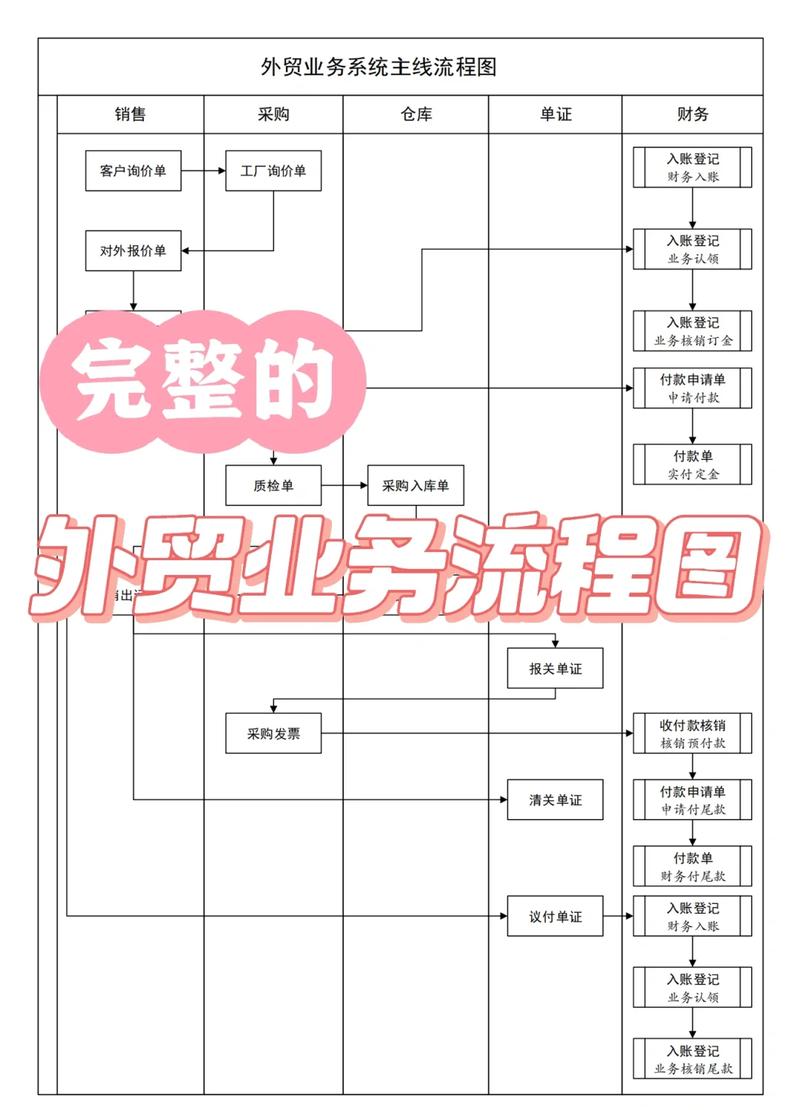
典型流程见下:
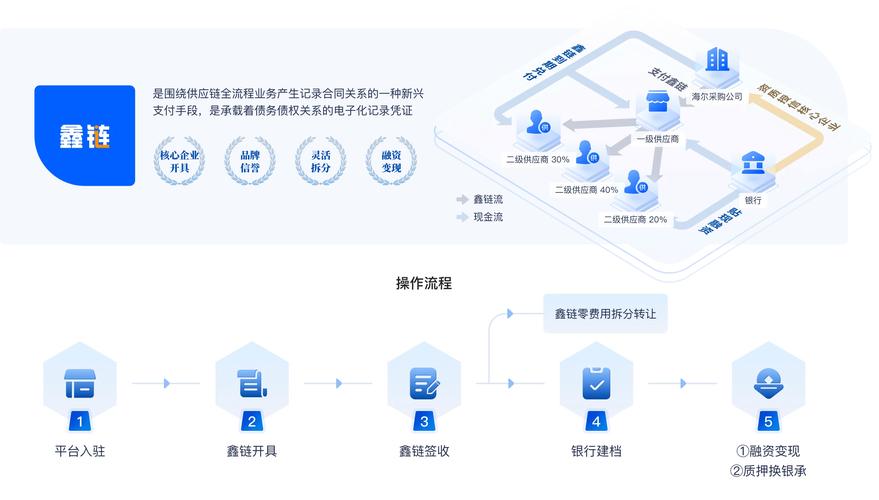
上图示意金融机构内部核心团队与KPO服务商以数据接口和流程接口互通,实现“收集输入→分析与加工→决策报告”三段式协作。KPO在中间环节承担深度分析,贡献智力外包价值。
四、潜在风险与挑战
尽管优势明显,金融KPO仍需审慎管理下列风险:
- 数据安全与隐私:敏感财务与客户信息跨境传输可能违反数据本地化法规(如GDPR、中国《数据安全法》)。
- 知识产权与模型归属:定制化模型、策略研究成果的产权界定不清易引发纠纷。
- 服务商依赖与连续性:若KPO集中度过高,服务商中断或质量下滑将冲击机构运营。
- 质量控制与偏差:分析师判断虽有流程规范,但可能存在主观偏差或数据理解偏差。
- 监管合规压力:外包安排需满足如EBA、SEC、中国银保监会等机构的第三方风险管理要求。
缓解措施包括:严格准入尽调、驻场与远程混合模式、端到端加密与去标识化、审计跟踪以及合同中的SLA与退出条款。
五、发展趋势展望
- 智能自动化与AI融合:RPA与生成式AI将替代KPO中低端重复任务,但会推动对高阶“可解释AI与模型治理”的外包需求。
- 近岸与多极外包格局:出于地缘政治与数据安全考虑,金融机构逐渐转向近岸(如东欧、拉美)或在本国建立共享服务中心。
- 从KPO到KPO+:未来更可能出现“知识流程共创”——外包商与金融机构联合成立创新实验室,共研策略平台。
- 绿色金融与ESG分析外包:气候风险建模、碳核算与ESG数据收集将成为金融KPO的增长点。
金融服务与金融知识流程外包的深度协作,既是效率革命的延续,也是知识经济时代金融专业化分工的必然。金融机构应在把握其战略价值的构建严密的风险治理框架。对于服务提供商而言,唯有持续提升分析质量、安全能力与领域专长,方能在这场智力外包的浪潮中行稳致远。
如若转载,请注明出处:http://www.yuzhu01.com/product/46.html
更新时间:2026-10-14 01:35:02