国内信用证福费廷发展及优化路径探讨 基于金融知识流程外包的视角
引言
国内信用证福费廷作为贸易金融领域的重要工具,近年来在支持实体经济发展、盘活企业应收账款方面发挥了积极作用。与此金融知识流程外包(Knowledge Process Outsourcing, KPO)的兴起,为福费廷业务的专业化、集约化运营提供了新的思路。本文将探讨国内信用证福费廷的发展现状,分析其面临的挑战,并结合KPO模式提出优化路径。
一、国内信用证福费廷发展概述
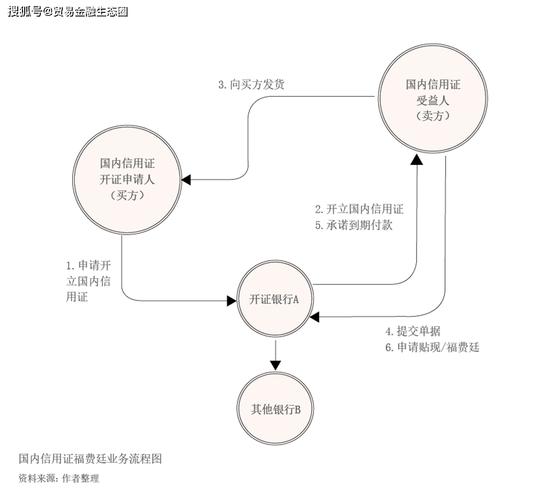
国内信用证福费廷是指银行或其他金融机构无追索权地买入国内信用证项下已承兑的应收款项或具有付款承诺的应收款项的业务。其核心功能在于为卖方提供提前回款、优化财务报表、规避汇率与信用风险。
随着国内信用证规则的完善(如《国内信用证结算办法》的修订)以及供应链金融的推动,福费廷业务规模稳步增长。参与主体从国有大行、股份制银行扩展到城商行、农商行及非银机构。业务模式也从传统的逐笔办理向池化、线上化方向演进。
发展过程中仍存在若干瓶颈:
- 专业人才匮乏:福费廷涉及贸易背景审核、法律合规、信用评估、票据鉴别等复杂环节,中小银行往往缺乏专职团队。
- 操作成本高、效率低:逐笔手工处理导致单笔业务耗时长,难以满足客户对时效性的要求。
- 风险识别难度大:虚假贸易、重复融资等风险事件时有发生,要求机构具备较强的反欺诈能力。
- 信息不对称:二级市场流转不畅,资产估值与定价缺乏统一标准。
二、金融知识流程外包(KPO)的适用性
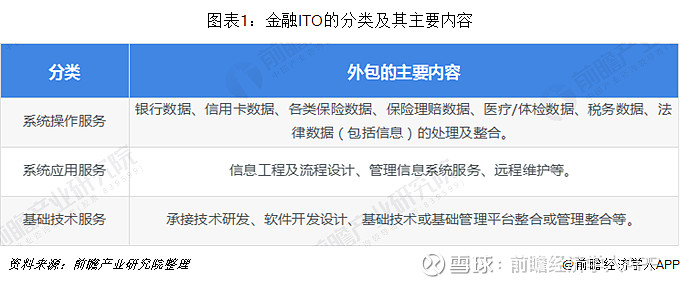
KPO是指将知识密集型、需专业判断的业务流程委托给第三方服务商。与传统的业务流程外包(BPO)相比,KPO更强调分析、咨询和决策支持。在福费廷领域,KPO可覆盖以下环节:
- 贸易背景尽职调查:外包服务商利用税务、物流、海关等多源数据交叉验证。
- 法律与合规审查:专业律所或金融咨询机构提供信用证条款、票据法、破产隔离等意见。
- 信用风险评估:基于行业数据库和模型,对开证行、承兑行及企业进行评级。
- 资产估值与定价:为福费廷资产提供独立估值,支持二级市场交易。
- 运营操作支持:包括单据审核、账务处理、到期托收等。
通过KPO,银行可以聚焦核心客户营销与风险决策,将中后台知识型工作交给更专业的团队,实现降本增效。
三、基于KPO的福费廷优化路径
1. 建立专业化外包服务商准入与评价机制
监管机构或行业协会应制定KPO服务商资质标准,涵盖数据安全、业务连续性、专业能力等维度。银行在选择外包商时,需进行尽职调查,并定期评价其服务质量。
2. 构建标准化、模块化的外包流程
将福费廷业务拆解为可独立外包的模块,如“贸易背景核查模块”“法律意见模块”“资产评估模块”。通过API接口实现银行系统与外包商系统的数据交互,确保信息实时同步。
3. 强化数据安全与隐私保护
外包涉及大量企业敏感信息。银行应与外包商签订严格的保密协议,采用数据脱敏、加密传输、访问控制等技术手段。遵守《个人信息保护法》《数据安全法》等法规。
4. 推动福费廷资产二级市场与KPO结合
借助KPO服务商的估值与评级能力,形成标准化的资产包,吸引更多投资者参与。例如,外包商可定期发布福费廷资产收益率曲线,为交易提供定价基准。
5. 培育复合型人才与知识共享
银行可与高校、外包商共建培训体系,培养既懂贸易金融又熟悉KPO管理的复合型人才。建立行业知识库,沉淀案例与风险数据。
6. 监管沙盒与政策支持
鼓励在自贸区或供应链金融试验区开展“福费廷+KPO”试点,探索跨境外包、跨区域协作的可行模式。监管机构可出台指导意见,明确外包业务的风险责任边界。
四、结论与展望
国内信用证福费廷的发展需要突破人才、效率与风控瓶颈。金融知识流程外包为其提供了一条专业化、集约化的优化路径。通过合理引入KPO,银行可提升业务处理能力,降低运营成本,并促进福费廷资产的标准化与流动性。随着金融科技与监管政策的完善,福费廷与KPO的融合将更加深入,有望成为贸易金融数字化转型的重要方向。
如若转载,请注明出处:http://www.yuzhu01.com/product/57.html
更新时间:2026-10-14 10:50:32